Seguro a Término
Seguro de vida a término: gran protección para los años que más importan
Cobertura por un número fijo de años, calculada según su hipoteca, su ingreso y la edad de sus hijos.
Consulta Gratis
Cobertura que dura lo mismo que sus responsabilidades más grandes
El seguro de vida a término le cubre por un periodo fijo, normalmente 10, 20 o 30 años. Si usted fallece durante el plazo, sus beneficiarios reciben el beneficio. Si sobrevive al plazo, la cobertura termina.
Como no tiene valor en efectivo, suele ser la forma más accesible de obtener una cobertura grande. Por eso es la primera opción de muchas familias jóvenes y nuevos propietarios.
- Primas niveladas durante el plazo en la mayoría de las pólizas
- Ajuste el plazo a su hipoteca o a la edad de su hijo menor
- Muchas pólizas se pueden convertir a cobertura permanente (las reglas varían)
- Ayuda para comparar plazos y montos con Jay
¿Prefiere hablar? Llame o envíe un mensaje al (949) 822-8702.
Jay Romero, Licencia de Seguros de CA #0C93169 · DRE 01343079
Agente con Licencia en CA
Licencia de Seguros #0C93169
Más de 25 Años
en bienes raíces del Sur de California
Bilingüe
Español e inglés
Consulta Gratis
Sin costo ni compromiso
Cómo funciona
Cómo funciona el seguro de vida a término
Usted elige un monto de cobertura (el beneficio por fallecimiento) y un plazo. Paga una prima, normalmente mensual o anual. En una póliza de plazo nivelado, la prima está diseñada para mantenerse igual durante todo el plazo. Si usted fallece mientras la póliza está vigente, la aseguradora paga a sus beneficiarios.
Cuando termina el plazo, la cobertura termina. Algunas pólizas permiten renovar año con año a un precio mucho más alto, y muchas permiten convertir parte o toda la cobertura a una póliza permanente sin nuevas preguntas médicas, dentro de un periodo establecido. Las reglas de conversión cambian según la aseguradora y la póliza, así que Jay le mostrará los términos exactos antes de solicitar.
Cómo elegir el plazo
Cómo elegir el plazo correcto
Una forma sencilla de elegir: ajuste el plazo a la responsabilidad grande que dure más. Si acaba de comprar una casa con un préstamo a 30 años, un plazo de 30 años puede proteger la hipoteca durante toda su vida. Si su hijo menor tiene 3 años, un plazo de 20 años puede cubrirlo hasta la edad universitaria.
Algunas familias combinan dos pólizas, por ejemplo una de 30 años para la hipoteca y otra de 20 años para reemplazar ingresos mientras los hijos viven en casa, para que la cobertura baje a medida que las necesidades se reducen.
¿Es para Usted?
¿Para quién es una buena opción?
- Nuevos propietarios con hipoteca
- Padres de hijos pequeños
- Parejas que dependen de dos ingresos
- Quien quiera la mayor cobertura por su presupuesto
¿No sabe cuánta cobertura necesita? Empiece con la calculadora gratis y luego platíquelo con Jay.
Trabaje con Jay
La misma persona en quien confía para su hogar
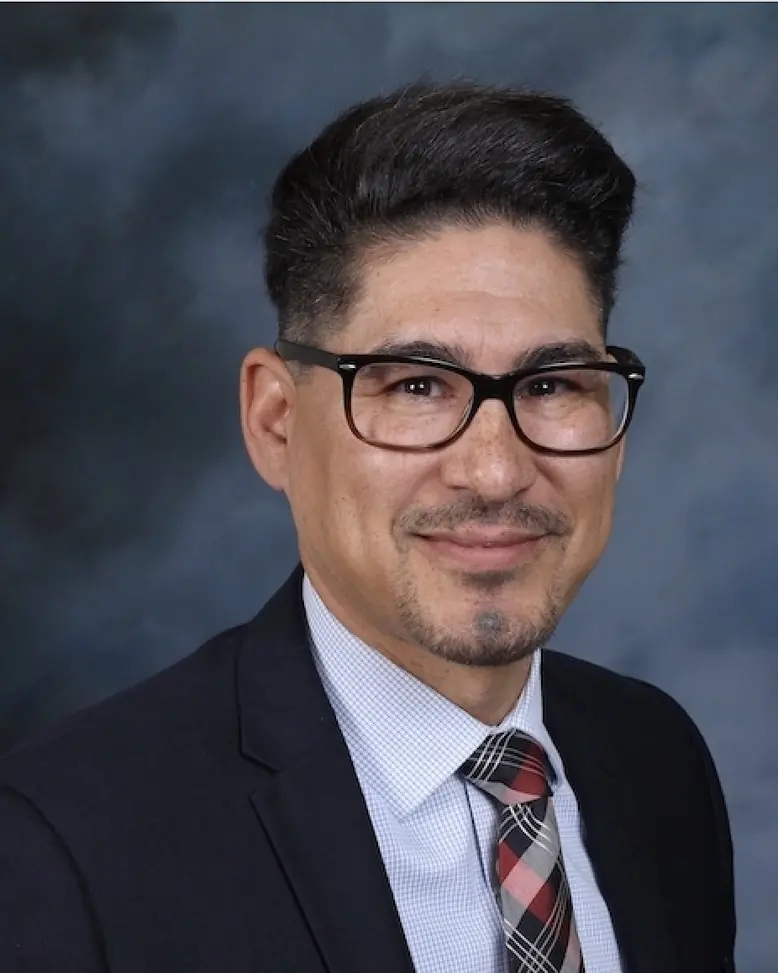
Jay Romero tiene más de 25 años de experiencia en bienes raíces en el Sur de California ayudando a compradores, vendedores e inversionistas. También es agente de seguros de vida con licencia en California (Licencia #0C93169), así que puede planear su hogar y la protección de su familia con una persona que ya conoce.
- Agente de seguros de vida con licencia en California
- Más de 25 años de experiencia en bienes raíces
- Respuestas claras y sin presión
- Servicio bilingüe en español e inglés
Cómo Funciona
Obtenga cobertura en tres pasos sencillos
01
Consulta
Una llamada rápida sobre su familia, su hogar y sus metas. Sin costo ni compromiso.
02
Compare opciones
Jay le explica los tipos de póliza y los montos de cobertura según su presupuesto, en palabras sencillas.
03
Solicite y proteja
Jay le ayuda con la solicitud. La cobertura comienza cuando la aseguradora la aprueba y emite la póliza.
Preguntas
Preguntas frecuentes
¿Qué pasa cuando termina mi póliza a término?
La cobertura termina y no se paga beneficio si usted sobrevive al plazo. Según la póliza, podría renovarla a un precio más alto o convertirla a cobertura permanente dentro del periodo de conversión.
¿Puedo convertir un seguro a término en uno de vida entera?
Muchas pólizas a término incluyen una opción de conversión que le permite cambiar a una póliza permanente sin un nuevo examen médico, dentro de un tiempo establecido y hasta el monto original. Las reglas varían según la aseguradora y la póliza.
¿Qué plazo debo elegir?
Ajústelo a su obligación más larga, como los años que le quedan a su hipoteca o hasta que su hijo menor sea independiente. Jay puede ayudarle a comparar opciones de 10, 20 y 30 años.
¿El seguro a término acumula valor en efectivo?
No. El seguro a término es protección pura, por eso normalmente cuesta menos que una cobertura permanente con el mismo beneficio.
Explore más opciones de cobertura
Seguro de vida: resumen · Seguro de Vida Entera · Seguro de Vida de Protección Hipotecaria · Seguro de Gastos Finales · Seguro de Vida para Dueños de Negocio e Inversionistas · Beneficios en Vida y Seguro de Vida Universal Indexado (IUL) · Calculadora de seguro de vida
Comience Hoy
¿Listo para proteger a su familia? Hable con Jay
Jay Romero, Licencia de Seguros de CA #0C93169 · DRE 01343079
Miamar Realty · Llame o envíe un mensaje al (949) 822-8702
La cobertura está sujeta a evaluación de riesgo (underwriting) y a la aprobación de la aseguradora. Las pólizas se ofrecen a través de los nombramientos autorizados de Jay Romero con aseguradoras, incluida Farmers New World Life Insurance Company. Las características, los beneficios adicionales (riders) y la disponibilidad varían según la aseguradora y el estado. Esta página es información general; no es una cotización, un contrato de seguro ni asesoría fiscal, legal o de inversión.